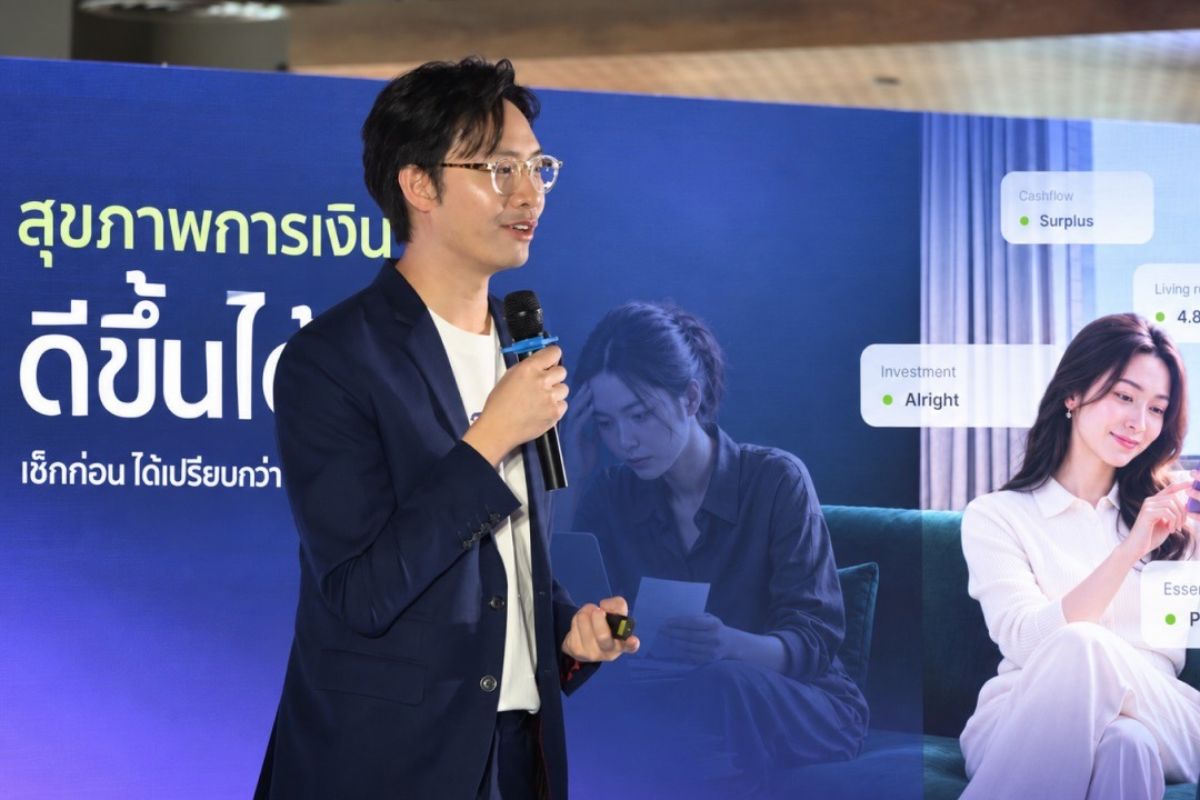
KKP เผยพิษค่าครองชีพ-หนี้สินกดดันคนไทยทุกระดับรายได้ ชี้กลุ่มผู้มีรายได้มากกว่า 50,000 บาทต่อเดือน มีสัดส่วนภาระหนี้สูงจากการสร้างฐานะ-ขยับขยายคุณภาพชีวิต แนะคนไทยตรวจสุขภาพการเงินผ่าน “Financial Health Check” ฟีเจอร์ใหม่บนแอปพลิเคชั่น KKP Better ช่วยค้นหาจุดบอด พร้อมวางแผนรับมือความเสี่ยงอย่างมีประสิทธิภาพ นายราเมษฐ์ ศศิรัชพรชัย หัวหน้าฝ่าย Product Owner สาย Digital and Innovation Management ธนาคารเกียรตินาคินภัทร เปิดเผยว่า ท่ามกลางสภาวะเศรษฐกิจที่ยังมีความท้าทาย การบริหารจัดการรายรับ-รายจ่ายและภาระผูกพันถือเป็นเรื่องที่คนไทยให้ความสำคัญเป็นอันดับต้น ๆ สอดคล้องกับข้อมูลจากหน่วยงานภาครัฐในปี 2569 อาทิ ผลสำรวจของสำนักงานสถิติแห่งชาติที่ระบุว่าประชาชน 69.9% มีความกังวลเรื่องค่าครองชีพ และ 63.8% มองว่ารายได้ยังไม่สอดคล้องกับรายจ่าย ขณะที่ข้อมูลจากสำนักงานนโยบายและยุทธศาสตร์การค้า กระทรวงพาณิชย์ พบว่าสัดส่วนผู้มีภาระหนี้ในกลุ่มตัวอย่างอยู่ที่ 62.44% ในเดือนกุมภาพันธ์ 2569 เพิ่มขึ้นจาก 50.99% ในช่วงเดียวกันของปีก่อนหน้า ทั้งนี้ ประเด็นที่น่าสนใจคือ กลุ่มผู้มีรายได้มากกว่า 50,000 บาทต่อเดือน เป็นกลุ่มที่มีสัดส่วนผู้มีภาระหนี้สูงที่สุด ซึ่งมักเกิดจากภาระผูกพันตามช่วงวัยในการสร้างครอบครัวและต่อยอดคุณภาพชีวิต เช่น การผ่อนที่อยู่อาศัย รถยนต์ หรือการลงทุนในด้านต่าง ๆ ขณะเดียวกัน ข้อมูลจากระบบประเมิน MENTAL HEALTH CHECK IN ของกรมสุขภาพจิต [ณ วันที่ 7 ตุลาคม 2569] พบว่าในกลุ่มผู้รับการประเมินที่มีการจำแนกปัจจัยเสี่ยงจำนวน 57,532 คน มีผู้ที่เผชิญความเครียดจากปัจจัยด้านรายได้หรือภาระหนี้สินร่วมด้วย 11,012 คน หรือคิดเป็น 19.1% ข้อมูลเหล่านี้ชี้ให้เห็นว่าการบริหารจัดการทางการเงินเป็นเรื่องที่เกี่ยวข้องกับคนทุกกลุ่ม และการวางแผนที่ดีจะช่วยลดความกังวลใจและยกระดับคุณภาพชีวิตได้โดยตรง KKP มองว่าสุขภาพการเงินที่แข็งแรงไม่ได้วัดกันที่ตัวเลขรายได้เพียงอย่างเดียว แต่ขึ้นอยู่กับความสมดุลระหว่างรายจ่าย ภาระผูกพัน และสภาพคล่องสำรอง ผู้ที่มีรายได้สูงแต่มีภาระผ่อนชำระระยะยาวหลายทาง อาจมีสภาพคล่องสำหรับรับมือเหตุฉุกเฉินน้อยกว่าผู้ที่มีรายได้ปานกลางแต่จัดสรรเงินอย่างรัดกุม นอกจากนี้ ความกังวลเรื่องเงินยังมักทำให้หลายคนไม่อยากทบทวนสถานะทางการเงินของตนเองอย่างจริงจัง จนอาจมองข้ามความเสี่ยงบางจุดที่สามารถปรับแก้ได้ตั้งแต่เนิ่น ๆ “การดูแลสุขภาพการเงินมีหลักคิดเดียวกับการดูแลสุขภาพร่างกาย คือเป็นการดูแลเชิงป้องกัน ไม่ควรรอให้เกิดปัญหาสภาพคล่องแล้วค่อยหาทางแก้ไข เวลาเราตรวจสุขภาพประจำปี หากพบว่าค่าคอเลสเตอรอลเริ่มสูง เราก็จะรู้วิธีปรับการกินและการใช้ชีวิตให้สมดุลขึ้น เรื่องการเงินก็เช่นกัน หลายคนทำงานหาเงินเก่ง แต่ไม่เคยมีเวลาตรวจเช็กโครงสร้างการเงินของตัวเองอย่างเป็นระบบ เราจึงพัฒนาฟีเจอร์ Financial Health Check ให้ทำหน้าที่เสมือนการตรวจสุขภาพการเงินประจำปี เพื่อช่วยให้เห็นภาพรวมอย่างเป็นกลางว่าด้านไหนที่วางแผนไว้ดีแล้ว และด้านไหนที่ควรปรับสมดุลเพิ่มเติม เพื่อให้เดินหน้าสู่เป้าหมายการเงินได้อย่างสบายใจยิ่งขึ้น” นายราเมษฐ์กล่าว สำหรับฟีเจอร์ Financial Health Check บนแอปพลิเคชั่น KKP Better ออกแบบมาเพื่อช่วยให้ผู้ใช้งานประเมินความพร้อมทางการเงินของตนเองแบบองค์รวมผ่าน 4 มิติสำคัญ ได้แก่ 1.กระแสเงินสดรายเดือน : ประเมินความสมดุลระหว่างรายรับ รายจ่าย และสัดส่วนภาระผ่อนชำระที่เหมาะสม 2.เงินสำรองฉุกเฉิน : ประเมินความพร้อมของสภาพคล่องในการรับมือเหตุการณ์ไม่คาดฝันโดยไม่กระทบแผนการเงินหลัก 3.ความคุ้มครองทางการเงิน : ประเมินความเพียงพอของประกันหรือเกราะป้องกันความเสี่ยงที่อาจกระทบต่อฐานะการเงิน 4.พอร์ตการลงทุน : พิจารณาความเหมาะสมของสัดส่วนสินทรัพย์เพื่อสร้างผลตอบแทนให้สอดคล้องกับเป้าหมายระยะยาว “การประเมินครบทั้ง 4 มิติจะช่วยให้มองเห็นจุดบอด ที่ยอดเงินคงเหลือในบัญชีเพียงอย่างเดียวสะท้อนไม่ได้ เช่น กรณีที่มีกระแสเงินสดหมุนเวียนดีแต่ยังขาดเงินสำรองฉุกเฉิน หรือมีสินทรัพย์ลงทุนจำนวนมากแต่กระจุกตัวอยู่ในสินทรัพย์สภาพคล่องต่ำ โดยฟีเจอร์ดังกล่าวจะใช้ข้อมูลการทำธุรกรรมของลูกค้าที่มีอยู่กับกลุ่มธุรกิจการเงินเกียรตินาคินภัทรในรอบ 6 เดือนล่าสุด มาประมวลผลและแสดงผลในรูปแบบกราฟที่เข้าใจง่าย พร้อมให้คำแนะนำที่เหมาะสมกับแต่ละบุคคล” โดยฟีเจอร์ดังกล่าว มีจุดเด่นคือ การวิเคราะห์ ประเมินผล และให้คำแนะนำรายบุคคล (Personalized) ไม่ใช่การให้คำแนะนำกว้าง ๆ เช่น หากลูกค้ามีรายรับมากกว่ารายจ่าย และมีเงินออมสม่ำเสมอ จะแนะนำให้แบ่งเงินไปลงทุนเพิ่มเติม หรือหากการเงินของลูกค้ามีแนวโน้มติดลบต่อเนื่อง จะแนะนำให้จัดสรรเงินสำหรับรายจ่ายจำเป็นก่อนแล้วค่อยควบคุมงบฯสำหรับรายจ่ายไม่จำเป็น ใช้เวลาประเมินเพียงไม่กี่นาที และเปิดให้บริการโดยไม่มีค่าใช้จ่ายสำหรับผู้ใช้งานแอป KKP Better ในเบื้องต้น ประชาชนทั่วไปสามารถเริ่มต้นสร้างภูมิคุ้มกันทางการเงินด้วยตนเองได้ง่าย ๆ จากการทบทวนโครงสร้างรายรับ-รายจ่าย ควบคุมสัดส่วนภาระผ่อนชำระต่อรายได้ให้อยู่ในระดับที่บริหารจัดการได้ และทยอยสะสมเงินสำรองฉุกเฉินในสินทรัพย์สภาพคล่องสูงให้ครอบคลุมค่าใช้จ่ายจำเป็นประมาณ 3-6 เดือนตามบริบทของแต่ละครอบครัว “สุขภาพการเงินที่ดีไม่ได้แปลว่าต้องมีเงินออมมหาศาลหรือต้องไม่มีภาระหนี้เลย เพราะการมีสินเชื่อที่เหมาะสมเป็นส่วนหนึ่งของการสร้างฐานะและต่อยอดความมั่งคั่ง แต่หัวใจสำคัญคือการรู้ว่าตัวเองยืนอยู่จุดไหน มีความเสี่ยงอะไรที่ต้องบริหารจัดการ เพราะการปรับพฤติกรรมทางการเงินต้องอาศัยเวลาและความสม่ำเสมอ ยิ่งเริ่มต้นเช็กและวางแผนเร็วเท่าไร ก็ยิ่งสร้างความมั่นคงและพร้อมรับมือกับทุกการเปลี่ยนแปลงในอนาคตได้ดียิ่งขึ้น” นายราเมษฐ์กล่าว อ่านข่าวต้นฉบับ: ตะลึง! KKP ชี้กลุ่มคนรายได้มากกว่า 50,000 บาทต่อเดือน มีภาระหนี้สูงสุด
KKP เผยพิษค่าครองชีพ-หนี้สินกดดันคนไทยทุกระดับรายได้ ชี้กลุ่มผู้มีรายได้มากกว่า 50,000 บาทต่อเดือน มีสัดส่วนภาระหนี้สูงจ

Comments